¿Dónde se vive mejor al jubilarse? Comparamos España y Finlandia mirando la pensión, los precios, la vivienda y la financiación del sistema. Añadimos México, Argentina, Brasil, Colombia y Chile para entender qué cambia de un modelo a otro.
Actualizado el 23 de octubre de 2026. Análisis de Radar Finlandia con fuentes oficiales y gráficos propios.
Un artículo de Infobae del 21 de octubre compara las pensiones españolas con el modelo sueco. La pregunta resulta especialmente interesante desde Finlandia: ¿ofrece más seguridad depender principalmente de una pensión pública de reparto o incorporar recursos invertidos?
Finlandia aporta una tercera experiencia. Su pensión obligatoria ligada al trabajo no funciona como una cuenta de ahorro individual que cada persona va gastando. Y una prestación más elevada en euros tampoco basta para asegurar un nivel de vida mejor.
Portada: biblioteca Oodi de Helsinki, fotografía de archivo de septiembre de 2022. Cope Baronet / Wikimedia Commons, CC BY-SA 4.0. Versión reducida; imagen de contexto sobre la vida en Finlandia.

España y Finlandia: dos formas de respaldar una pensión
España: el peso central de la pensión pública
El núcleo de la jubilación contributiva española es de reparto: los ingresos actuales financian las prestaciones actuales. Las cotizaciones y la financiación del Estado sostienen derechos definidos por la legislación. También existen planes de empleo y ahorro privado, por lo que no sería correcto describir toda la jubilación española como si esos complementos no existieran.
La Seguridad Social explica la revalorización conforme al IPC: las pensiones contributivas subieron un 2,7% en 2026. La protección del poder de compra es una fortaleza para el pensionista, pero obliga a que los ingresos que respaldan el sistema acompañen el crecimiento de sus compromisos.
Finlandia: reparto y reservas colectivas
Según ETK, el Centro Finlandés de Pensiones, la mayor parte de las pensiones ligadas al trabajo se financia con las aportaciones del año. Otra parte utiliza activos acumulados y rendimientos. La capitalización parcial es característica del sistema de asalariados privados; el sector público utiliza fondos de reserva y otros colectivos tienen reglas de financiación distintas.
La prestación responde a derechos legales, no simplemente al dinero que queda en una cuenta personal. La presencia de entidades privadas gestoras tampoco convierte por sí misma esta pensión obligatoria en ahorro voluntario.
Para quienes tienen pensiones reducidas, existen además las prestaciones nacional y de garantía de Kela. La guía oficial de Kela de 2026 muestra cómo se combinan con otros ingresos. Dependen de requisitos personales y de residencia: no se suman automáticamente, en su importe completo, a cualquier pensión laboral.
Gráfico: cuánto salario sustituiría la pensión
La tasa neta de sustitución compara pensión y salario después de impuestos y cotizaciones. Usamos el escenario OCDE 2025, tabla 4.4. Proyecta una carrera completa futura: no describe al jubilado medio actual.
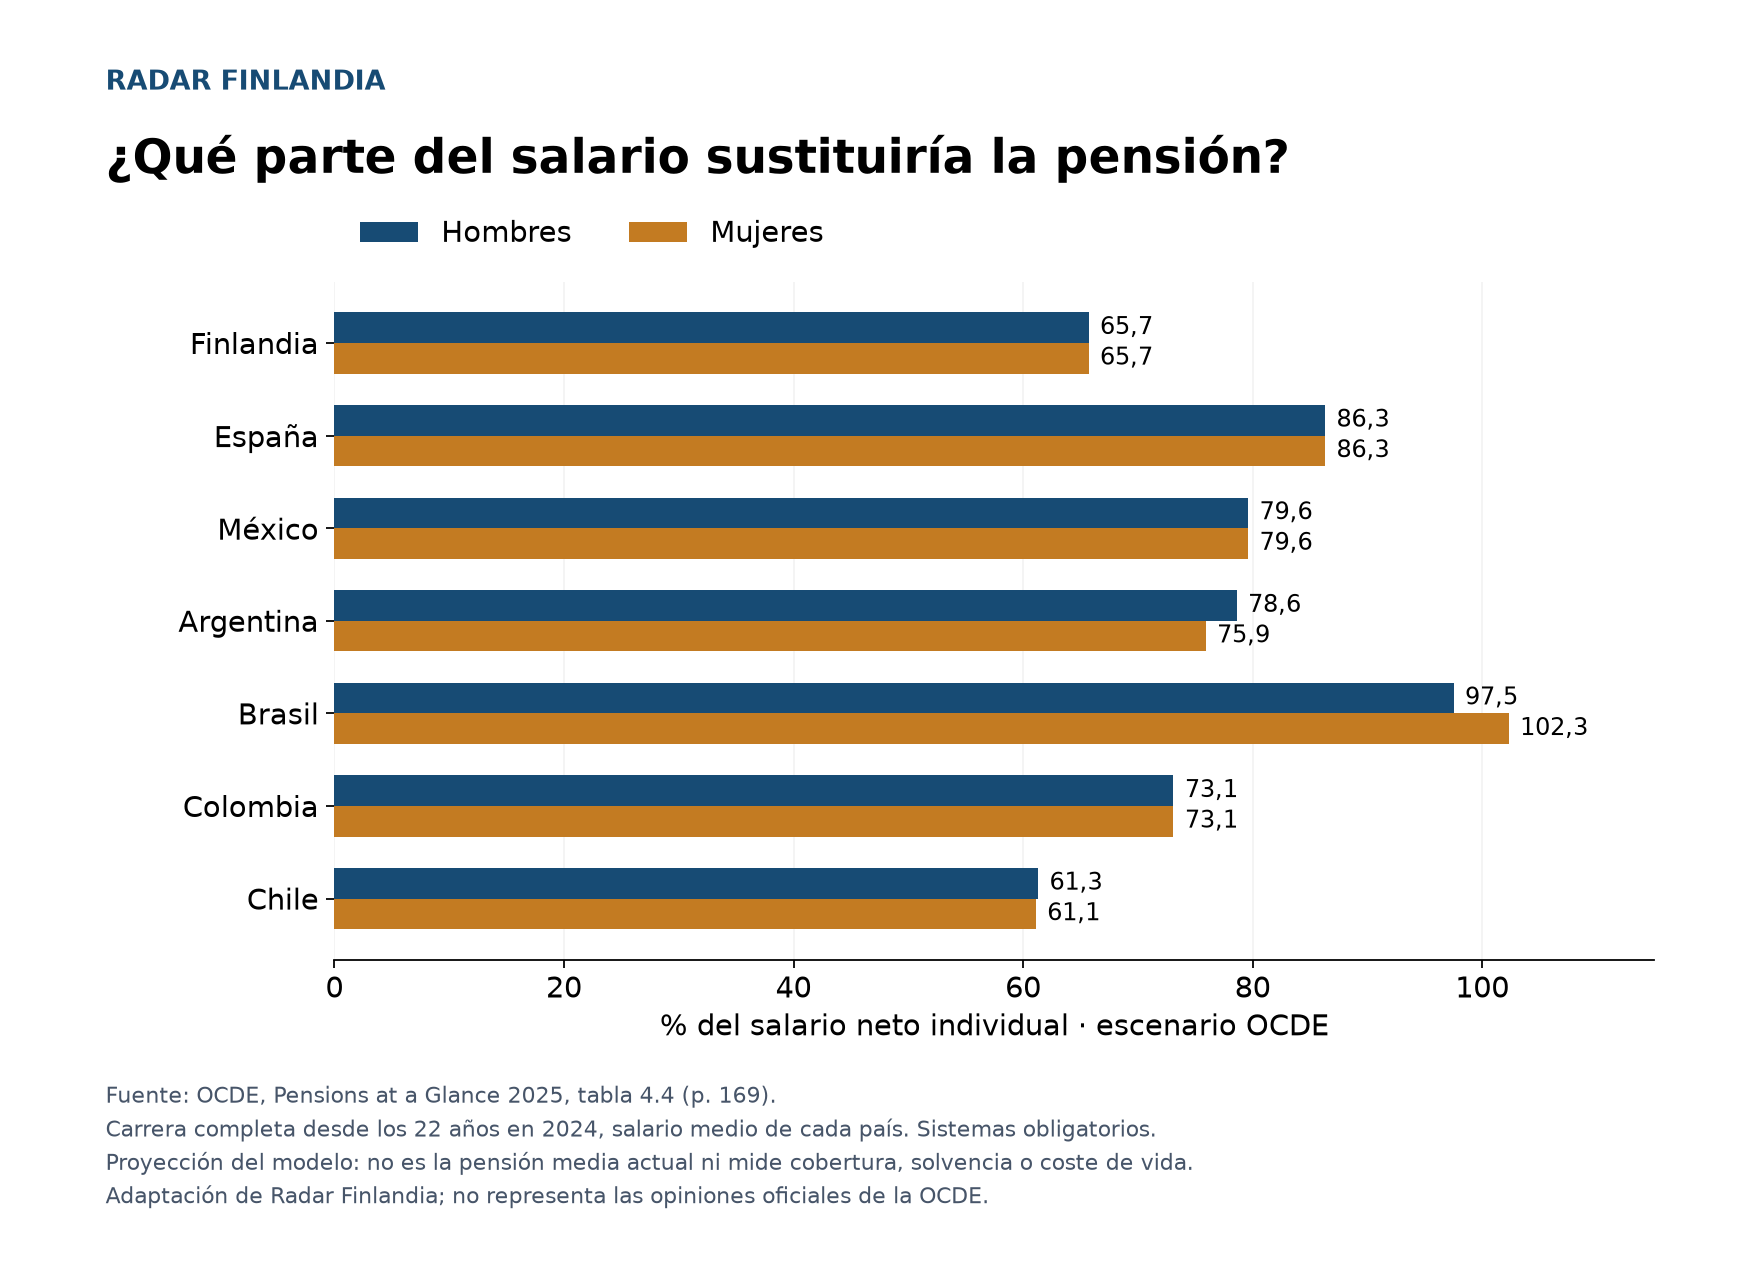
España: 86,3%; Finlandia: 65,7%. El resultado favorece a España en este indicador. No decide quién vive mejor. El dato brasileño tampoco autoriza a prometer más del último sueldo a cualquier jubilada: importan los supuestos.
El coste de vida cambia la respuesta
La comparación de precios de 2025 de Eurostat, publicada por Statistics Norway, sitúa el índice del consumo final de los hogares en 120,8 para Finlandia y 91,6 para España, con la UE-27 igual a 100. Son datos preliminares publicados en junio de 2026.
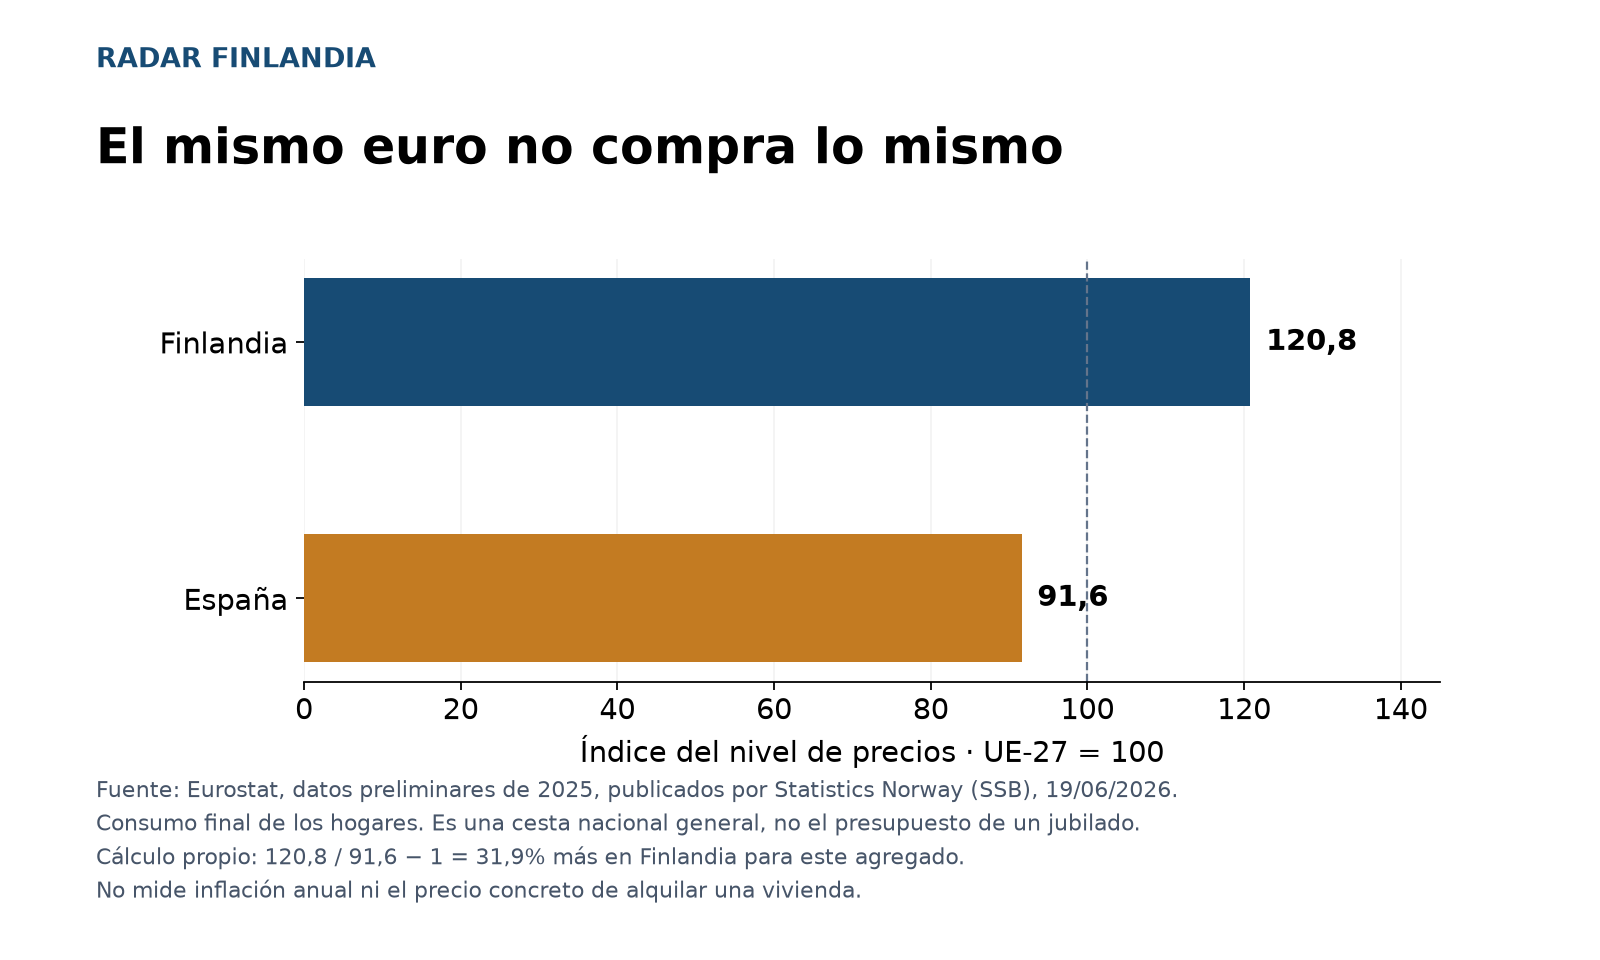
La vivienda puede cambiar por completo un presupuesto: ser propietario sin hipoteca y pagar un alquiler de mercado son situaciones distintas. También cuentan la ciudad, la calefacción, el transporte y los servicios que se necesitan. Una cesta nacional no sustituye al presupuesto de cada hogar.
Otro error frecuente es comparar mensualidades sin comprobar las pagas. La jubilación contributiva española se abona normalmente en 14 pagas. Ejemplo aritmético, no pensiones medias: 1.200 euros por 14 pagas y 1.400 euros por 12 pagas suman los mismos 16.800 euros brutos anuales. Después hay que calcular el neto y los gastos.
Edades de acceso: Finlandia frente a España y Latinoamérica
Estas son referencias generales, no una fecha de retiro válida para cualquier persona. La edad no garantiza por sí sola una pensión: intervienen años o semanas de aportación, generación, régimen y modalidades especiales.
| País | Referencia de acceso | Qué comprobar |
|---|---|---|
| Finlandia | 65 años para nacidos en 1962–1964. Desde 1965, vinculación a la esperanza de vida. | La edad depende del año de nacimiento. Fuente: Työeläke.fi. |
| España | En 2026: 65 con 38 años y 3 meses cotizados; en otro caso, 66 años y 10 meses. | Desde 2027: 65 con 38 años y 6 meses; en otro caso, 67. Fuente: Seguridad Social. |
| México | IMSS: vejez a los 65; cesantía en edad avanzada desde los 60. | El régimen de 1973 y el de 1997 tienen reglas distintas. Para este último, el mínimo de 2026 es de 875 semanas. Fuente: IMSS. |
| Argentina | Jubilación ordinaria: 60 mujeres, 65 hombres y 30 años de aportes. | No reúne todos los regímenes especiales ni prestaciones alternativas. Fuente: ANSES. |
| Brasil | Referencia general urbana del INSS: 62 mujeres y 65 hombres. | Hay requisitos de cotización y reglas de transición; no cubre todos los colectivos. Fuente: INSS. |
| Colombia | Referencia del régimen de prima media: 57 mujeres y 62 hombres. | Las semanas exigidas, el régimen y los efectos de los cambios normativos requieren revisión individual. Fuentes: Colpensiones: sentencia C-197 y comunicación para 2026. |
| Chile | Pensión de vejez AFP: 60 mujeres y 65 hombres. | La PGU y las nuevas prestaciones tienen requisitos y calendarios propios. Fuente: ChileAtiende. |
La misma edad puede esconder protecciones muy distintas
Para lectores de México, la principal precaución es identificar el régimen antes de comparar importes o semanas. Para Argentina, importa distinguir una jubilación contributiva completa de otras vías de protección: el SIPA está definido como régimen público solidario de reparto.
En Brasil, una edad general no resume las transiciones de quien ya trabajaba antes de la reforma. En Colombia, conviene comprobar el marco aplicable con Colpensiones o la administradora correspondiente, en lugar de tomar el gráfico como una simulación actualizada del caso personal.
Chile combina la pensión de AFP con protección pública y nuevas medidas: el calendario oficial de la reforma recoge una aplicación gradual. Compararlo con Finlandia exige separar ahorro individual, fondos colectivos y prestaciones financiadas con impuestos.
La conclusión para toda la región es práctica: una carrera completa en un modelo no describe la situación de quien ha trabajado largos periodos sin cotizar. La cobertura y la suficiencia importan tanto como el porcentaje de sustitución.
Sostenibilidad: quién asume los riesgos del futuro
En un sistema de reparto pesan el empleo, los salarios, la productividad, las cotizaciones y el respaldo fiscal. Las reservas invertidas añaden recursos, pero también riesgo de mercado. Ninguna fórmula elimina la necesidad de pagar las prestaciones ni el conflicto entre pensiones suficientes y aportaciones asumibles.
Finlandia incorpora un ajuste por longevidad: el coeficiente de esperanza de vida influye en la pensión inicial. Es una manera de distribuir el coste de una vida más larga, aunque puede exigir trabajar más para sostener un nivel de ingresos semejante.
También hay novedades: ETK explica que la reforma aprobada por el Parlamento el 29 de mayo de 2026 modifica las reglas de inversión para buscar más rentabilidad, con más fluctuaciones y riesgos. Incluye un estabilizador de inflación cuya entrada en vigor sería, como pronto, en 2030. Esto no equivale a haber aprobado una jubilación general a los 70 años.
Una brecha entre cotizaciones y pagos, un déficit del conjunto del Estado y una insuficiencia actuarial futura son problemas distintos. Por eso esta entrada no ordena países por un supuesto «déficit de pensiones» obtenido mezclando partidas incompatibles.
Si has trabajado en España y Finlandia
Las reglas europeas de coordinación permiten tener en cuenta periodos de seguro de distintos países para comprobar derechos. Cada país calcula y paga la parte que corresponde según sus reglas. Las fechas de inicio pueden ser distintas: no existe una única edad europea ni se transforma todo lo cotizado en una sola pensión finlandesa.
Para quienes han trabajado también en Latinoamérica, hay que comprobar los convenios aplicables a cada trayectoria. No debe suponerse que las reglas europeas se extienden automáticamente a cualquier país.
Entonces, ¿quién vive mejor al jubilarse?
La comparación no tiene un ganador universal. Para responder de verdad, hay que poner sobre la mesa la pensión anual neta, vivienda, gastos, salud y derechos acumulados.
La pregunta útil es cuánto margen queda después de cubrir las necesidades y hasta qué punto ese ingreso resiste los cambios futuros. Esa es la comparación que sirve tanto a un español en Helsinki como a un lector mexicano, argentino, brasileño, colombiano o chileno que está planificando su retiro.
Fuentes y método: síntesis original con los organismos enlazados. El artículo de Infobae inspira la pregunta; los datos comparativos proceden de fuentes oficiales. El gráfico de pensiones usa el modelo OCDE 2025, no pensiones medias actuales; el de precios usa datos preliminares de 2025. La tabla resume reglas generales comprobadas el 23 de octubre de 2026 y no sustituye una resolución de la entidad competente. Adaptación de datos OCDE bajo CC BY 4.0; las opiniones del análisis son de Radar Finlandia. Elaborado con asistencia de IA y comprobación de fuentes.
Deja una respuesta