Finlandia vuelve a debatir la jubilación a los 70 años, pero esa edad no se ha aprobado. El primer ministro, Petteri Orpo, ha calificado la propuesta de «completamente irrealista» durante la sesión de preguntas del Parlamento del 8 de octubre. La iniciativa procede de funcionarios del Ministerio de Finanzas y se plantea como recomendación para el próximo Gobierno. Así lo recoge Yle, en una información de STT.
El debate interesa también a España y América Latina: cuánto tiempo se puede trabajar, quién financia los años de retiro y qué ocurre cuando hay más pensionistas en relación con los trabajadores. La experiencia finlandesa aporta una diferencia económica esencial: combina cotizaciones actuales con reservas invertidas. Eso cambia la lectura de sus déficits, aunque no elimina los riesgos.
Parlamento de Finlandia, Helsinki. Fotografía de archivo del 25 de noviembre de 2025; no corresponde a la sesión actual. ArildV / Wikimedia Commons, CC BY-SA 4.0. Versión reducida, sin cambios de contenido.

Qué se propone y qué sigue vigente
Según la cobertura relacionada de Yle, la subida comenzaría en 2032, a razón de seis meses por generación, hasta alcanzar los 70. No significa que todo el mundo tuviera que esperar a esa edad ya en 2032. El artículo también recoge el rechazo del SDP y las dudas del especialista Jari Kannisto, de ETK, sobre la velocidad de la transición. La salud y la capacidad laboral a esas edades varían mucho entre personas.
La propuesta forma parte del documento de recomendaciones de funcionarios del Ministerio de Finanzas de 2026. Conviene separar la necesidad de mejorar las finanzas públicas del diagnóstico específico de las pensiones: las cuentas del Estado incluyen muchas partidas más.
Comparativa de edades: el número necesita una explicación
Esta tabla compara reglas generales de acceso. No recoge todas las jubilaciones anticipadas, regímenes especiales ni edades reales de salida del empleo. Cumplir una edad tampoco garantiza una pensión completa: cuentan la carrera de cotización y las reglas de cada país.
| País | Edad y requisitos generales | Cómo interpretar el dato |
|---|---|---|
| Finlandia | 64 años y 9 meses para nacidos en 1961; 65 para nacidos en 1962–1964. | La pensión ligada al trabajo depende de la generación. Para 1965 en adelante, la edad se vincula a la esperanza de vida. Los 70 del debate son una propuesta. |
| España | En 2026: 65 con al menos 38 años y 3 meses cotizados; de lo contrario, 66 años y 10 meses. | Desde 2027: 65 con 38 años y 6 meses; en otro caso, 67. La edad ordinaria y el porcentaje de pensión son conceptos distintos. |
| México | IMSS: vejez a los 65; cesantía en edad avanzada desde los 60, con condiciones. | Para la Ley de 1997, el mínimo en 2026 es 875 semanas. El régimen de 1973 tiene reglas diferentes. No representa a todos los regímenes mexicanos. |
| Argentina | Régimen general: 60 mujeres, 65 hombres y 30 años de aportes. | Hay excepciones y prestaciones con otros requisitos. La edad legal no resuelve por sí sola las carreras sin aportes suficientes. |
| Alemania | Subida gradual hasta 67 para nacidos en 1964 o después. | Las carreras largas y otras modalidades tienen condiciones distintas de la edad ordinaria. |
| Dinamarca | 67 para las generaciones que acceden actualmente a la pensión estatal; 70 para nacidos desde 1971. | La transición futura está prevista en sus reglas vigentes: no es la misma situación política que la propuesta finlandesa. |
Fuentes de edades: Suomi.fi; Seguridad Social española; IMSS; ANSES; Deutsche Rentenversicherung; Udbetaling Danmark. Consulta: 8 de octubre de 2026.
Hay otra cifra de 70 años que ya aparece en las reglas finlandesas: para nacidos desde 1962 es el límite general de la obligación de aseguramiento, según Suomi.fi. No es la edad mínima para empezar a cobrar la pensión. Confundir ambas edades cambia por completo el sentido de la noticia.
Cómo funciona Finlandia: reparto y capitalización parcial
En la pensión finlandesa ligada a los ingresos del trabajo, una parte de las aportaciones financia las prestaciones actuales y otra se acumula e invierte para obligaciones futuras. La combinación depende del régimen: no todos los colectivos tienen la misma financiación. El Estado también participa, por ejemplo, en determinados costes de los sistemas de autónomos y agricultores. ETK explica estos principios.
Es un derecho de pensión definido por la legislación, no simplemente el saldo de una cuenta personal que cada trabajador agota. Los fondos colectivos y sus rendimientos ayudan a financiarlo. Esa distinción es importante para lectores familiarizados con las AFORE mexicanas.
El sistema también ajusta la prestación a la longevidad. El resumen oficial de cambios de 2026 explica que el coeficiente de esperanza de vida reduce un 5,4% la pensión laboral de vejez de los nacidos en 1964 que la inicien en 2026 o después; retrasar el retiro y seguir trabajando puede compensar su efecto. La cuantía y la edad son dos vías diferentes de ajuste.
Además, Kela ofrece una protección básica: las pensiones nacional y de garantía complementan pensiones reducidas, bajo sus respectivos requisitos. Su financiación procede del Estado, de acuerdo con Kela. Tener reservas en la pensión laboral no convierte todo el sistema finlandés en capitalización ni hace desaparecer su coste tributario.
El déficit que conviene medir: Finlandia en 2025
El ejemplo más claro está en las cuentas de ETK de 2025. El sistema ligado al trabajo tuvo ingresos corrientes de 33.600 millones de euros y costes de 37.800 millones. La diferencia, calculada aquí, fue de −4.200 millones antes de rendimientos. Los ingresos incluyen otras aportaciones además de cotizaciones.
Los rendimientos de las inversiones sumaron 19.900 millones. Así, los activos aumentaron 15.700 millones y cerraron el año en 290.100 millones. La brecha corriente coexistió con un aumento de reservas. Este saldo patrimonial no equivale al saldo presupuestario del Estado ni demuestra que todas las obligaciones futuras estén cubiertas.
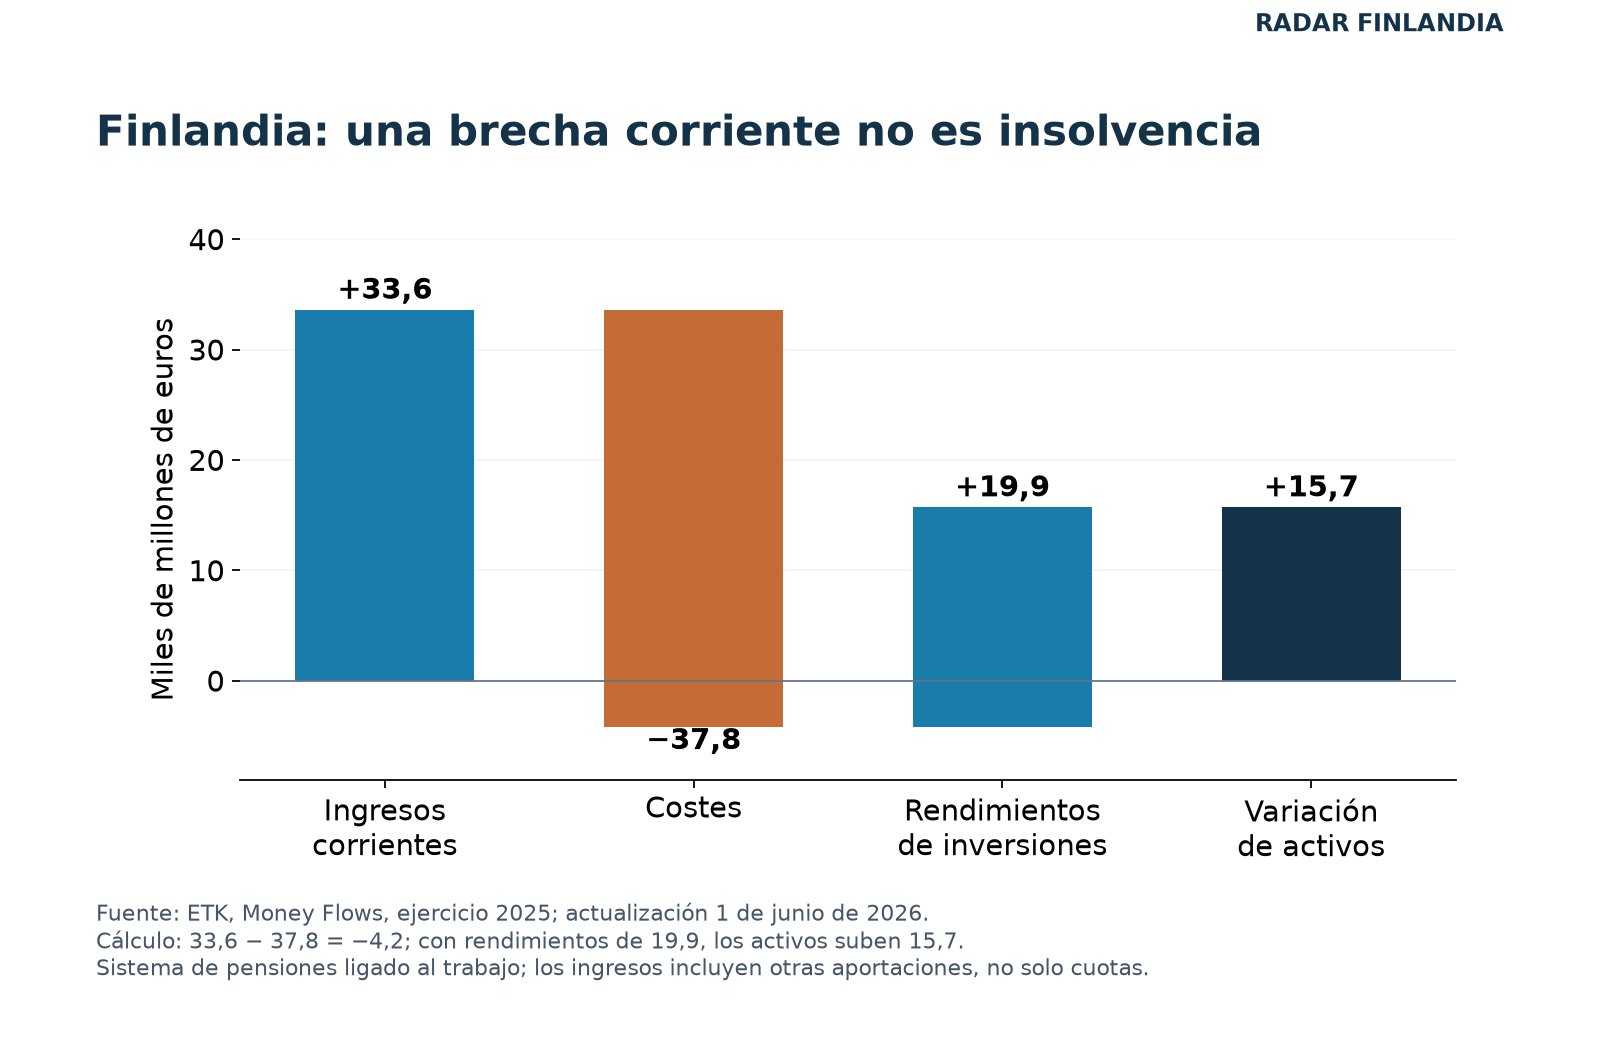
Análisis económico: financiar parte de una prestación con activos acumulados puede ser una característica prevista del sistema. El problema aparece si los flujos y los rendimientos dejan de cubrir las obligaciones bajo supuestos razonables. Por eso hay que estudiar simultáneamente ingresos, pagos, reservas, riesgos de inversión y compromisos futuros. La cifra de un solo año no basta.
España, México y Argentina: tres problemas de financiación diferentes
España: el envejecimiento también presiona el presupuesto
La pensión pública contributiva española descansa principalmente en el reparto. Cuando las cotizaciones no bastan para las obligaciones asignadas al sistema, los impuestos y las transferencias del Estado adquieren importancia. Cambiar la procedencia contable del dinero no elimina el coste para el conjunto de las administraciones.
El estudio de AIReF de mayo de 2026 sitúa el gasto en pensiones en el 16,3% del PIB en 2050 con su metodología y nuevas proyecciones demográficas. El cumplimiento formal de la regla de gasto no equivale a una garantía de sostenibilidad.
En su diagnóstico fiscal de 2026, AIReF proyecta, a políticas constantes, un déficit del 6,6% del PIB y deuda del 123% en 2050. Son cifras del conjunto de las finanzas públicas, no un déficit exclusivo de pensiones. Sirven para entender por qué las transferencias no son una solución gratuita.
México: cuentas individuales y obligaciones públicas simultáneas
La CONSAR explica que el sistema de cuentas individuales comenzó en 1997. Las AFORE administran ahorro para financiar la pensión. Convive con derechos de regímenes anteriores y con protección no contributiva financiada por el Estado. La capitalización individual no implica que el presupuesto deje de pagar pensiones.
El riesgo se reparte de otro modo: una carrera con poco empleo formal puede acumular poco ahorro, aunque las cuentas estén financieramente equilibradas. Una pensión suficiente y una pensión financiada son objetivos relacionados, pero distintos. Las garantías y complementos públicos ayudan a la suficiencia y necesitan recursos fiscales.
Argentina: un saldo de ANSES no resume todo el sistema
La Ley 26.425 define el SIPA como un régimen público solidario de reparto. La comparación debe considerar aportes, impuestos afectados, prestaciones y el papel de las reservas, sin confundirlas con cuentas individuales.
La Oficina de Presupuesto del Congreso, al analizar el proyecto presupuestario de 2026, recoge un superávit financiero previsto para ANSES del 0,27% del PIB, incorporando ingresos contributivos e impuestos asignados. Es una previsión del proyecto, no un cierre definitivo del ejercicio ni prueba de autosuficiencia con aportes.
Desde el punto de vista económico, también importa la capacidad de compra de las prestaciones. Un equilibrio obtenido a costa de pensiones insuficientes no cumple el mismo objetivo social que uno sostenido con más empleo formal y una base tributaria más amplia.
Europa: por qué el gasto no permite ordenar los déficits
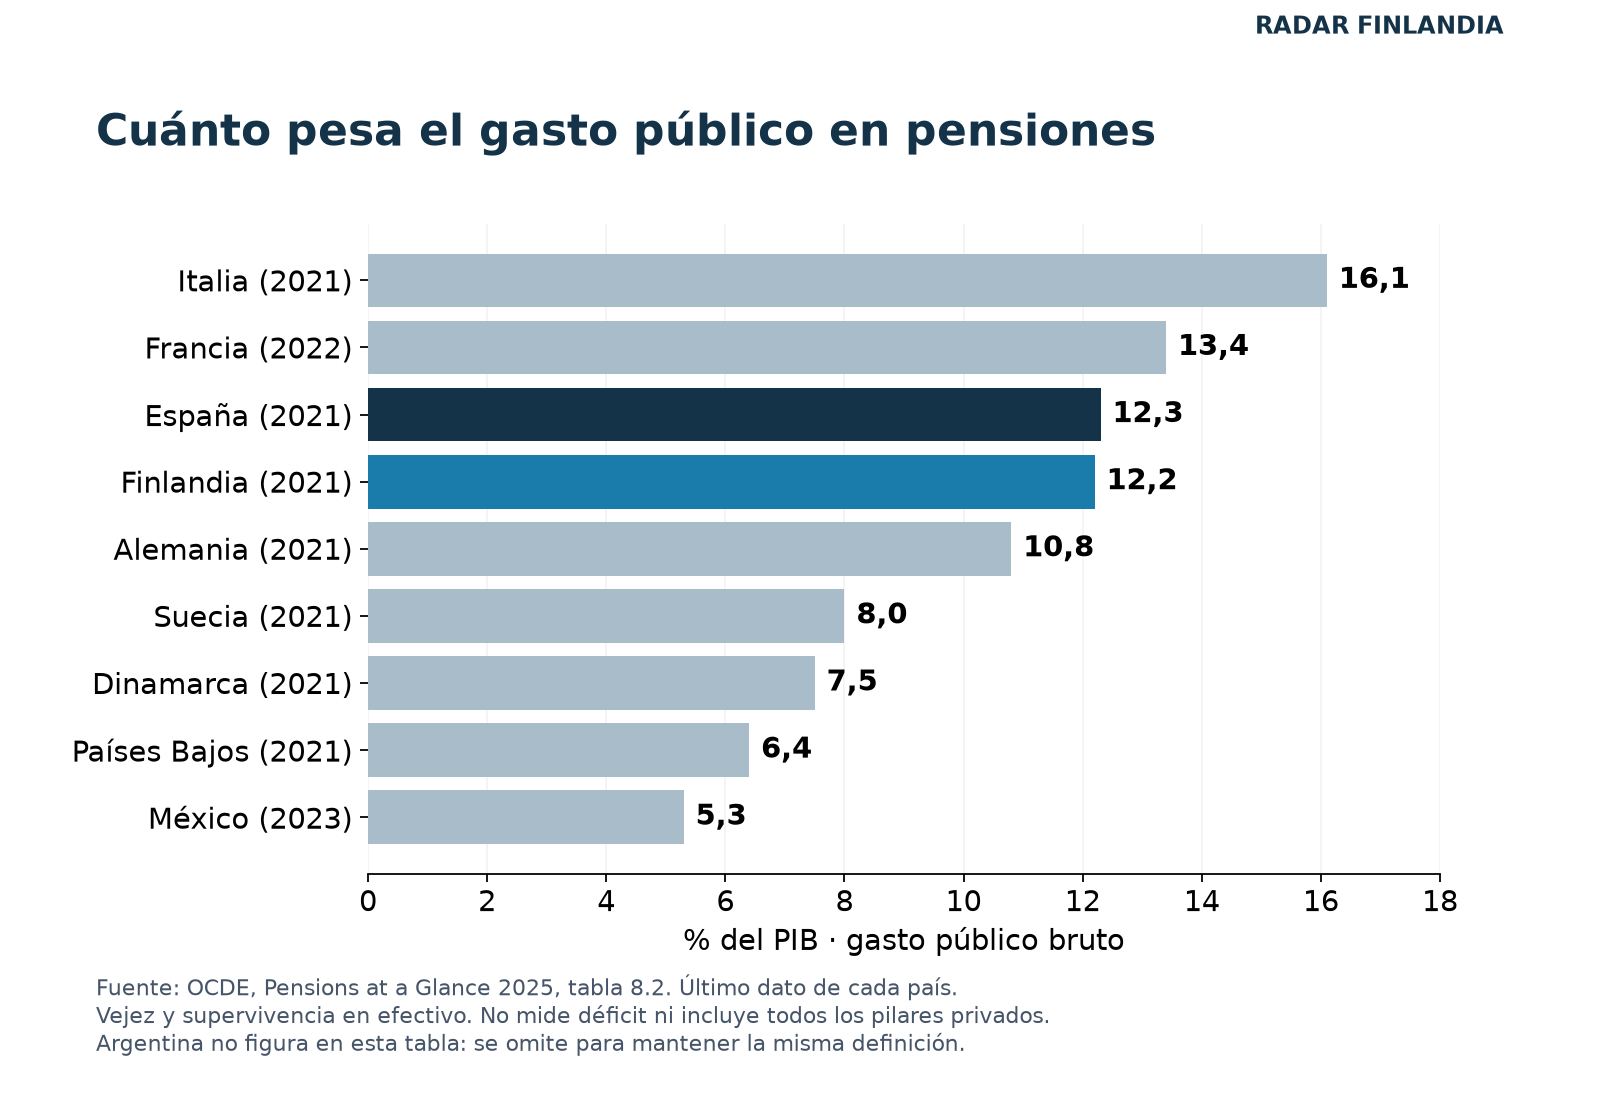
La tabla de la OCDE permite comparar una partida definida de forma común, con el año identificado. Los sistemas con más pensiones ocupacionales o privadas pueden mostrar menos gasto público sin tener un coste total menor. Tampoco mide la suficiencia de cada pensión. Argentina no figura en esa tabla y no se le asigna un dato de otra definición.
Lectura del estudio: hay al menos tres balances diferentes. El contributivo compara cuotas y prestaciones; el presupuestario incorpora impuestos y transferencias; el actuarial analiza obligaciones futuras y recursos previstos. Presentarlos como un único «déficit de las pensiones» produciría una comparación engañosa. Los gráficos muestran gasto, flujos y proyecciones por separado.
Perspectivas futuras: cuánto se paga y cuánto recibe el jubilado
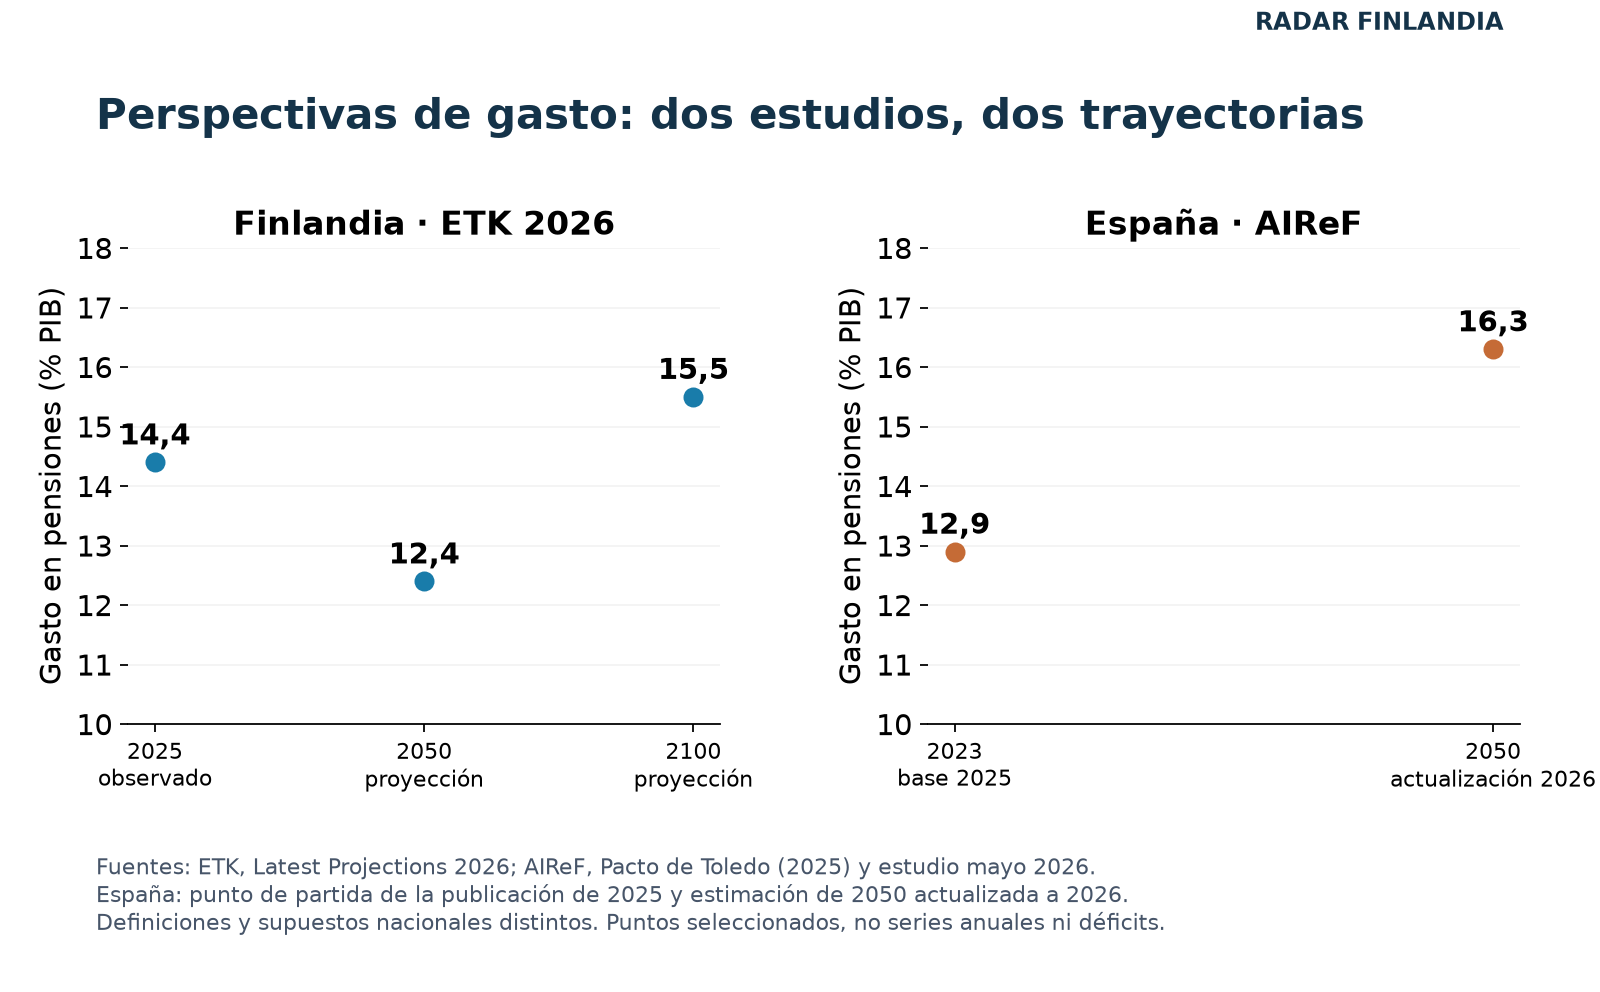
Las proyecciones de ETK de 2026 sitúan el gasto estatutario finlandés en el 14,4% del PIB en 2025, el 12,4% a mediados de siglo y el 15,5% en 2100. La pensión media, respecto del salario medio, bajaría de algo más del 51% en 2025 al 40% en 2100. Son escenarios condicionados, no promesas. Esa reducción relativa contribuye al ajuste: sostenibilidad financiera y suficiencia deben examinarse juntas.
La comunicación de ETK de junio señala un mejor panorama de financiación y un mayor papel de las rentabilidades bursátiles. La cotización media TyEL está acordada en el 24,4% de la masa salarial hasta 2030. Mayor rentabilidad esperada también significa exposición a resultados inciertos; no permite asegurar que la misma aportación bastará siempre.
¿Retrasar la jubilación soluciona el déficit?
Análisis de Radar Finlandia: retrasar el retiro puede aumentar las cotizaciones y reducir el tiempo inicial de cobro. Su efecto neto depende de que haya empleo, salud y capacidad de continuar trabajando. Si una persona pasa a desempleo o incapacidad, parte del ahorro puede trasladarse a otras prestaciones. También puede acumular una pensión posterior mayor.
La sostenibilidad depende de cinco elementos que deben evolucionar juntos: empleo formal, salarios y productividad, aportaciones e impuestos, prestaciones prometidas y duración del retiro. Las reservas añaden una fuente de financiación y un riesgo de mercado. Las reformas deben medir esos efectos y prever transiciones para quienes desempeñan trabajos físicamente exigentes.

Qué significa para españoles y latinoamericanos en Finlandia
Para planificar el retiro, hay que consultar la edad y los derechos del régimen propio. Quien ha trabajado en varios países no debería tomar la edad de una tabla como fecha única para todas sus pensiones. La propuesta finlandesa de 70 años no modifica por sí misma los derechos vigentes.
La lección económica para España, México y Argentina es que tener fondos, elevar la edad o financiar con impuestos resuelve problemas diferentes. El criterio útil es comprobar si el conjunto puede pagar prestaciones suficientes bajo escenarios menos favorables, y cómo distribuye el coste entre trabajadores, pensionistas y contribuyentes.
Fuentes y metodología
Información comprobada el 8 de octubre de 2026. Síntesis periodística original en español de la noticia de Yle y análisis propio apoyado en los organismos enlazados. Los gráficos son de elaboración propia: datos históricos de ETK y OCDE, y puntos de proyecciones de ETK y AIReF. Se conservan años, unidades y perímetros; no se convierte el gasto en déficit ni se hace un ranking internacional de solvencia.
El saldo finlandés se calcula con cifras redondeadas de ETK. La cifra argentina es una previsión presupuestaria de ANSES, con impuestos incluidos. Las proyecciones españolas de déficit y deuda abarcan todas las administraciones. Los escenarios de largo plazo pueden variar con crecimiento, demografía, empleo, mercados y reformas. Las dos fotografías son reales, de archivo y con licencia enlazada; no representan el debate actual ni jubilados entrevistados.
Radar Finlandia · Elaborado con asistencia de IA para investigación, traducción, redacción y gráficos, con comprobación de datos y fuentes. Consulta también nuestra metodología.
Deja una respuesta